
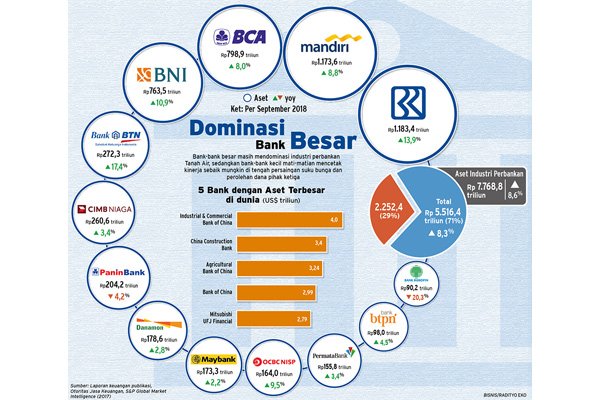
Kinerja bank besar menghadapi tekanan signifikan pada kuartal terakhir. Pertumbuhan laba melambat karena kontribusi anak usaha yang lesu. Kondisi ini memaksa kelompok perbankan meninjau ulang target ekspansi dan alokasi modal.
Kondisi Keuangan Terbaru
Laporan keuangan menunjukkan penurunan pertumbuhan laba bersih. Beberapa pos pendapatan utama melambat pada periode beruntun. Tekanan ini mempengaruhi ekspektasi pasar terhadap profitabilitas jangka pendek.
Laba Bersih dan Perolehan Pendapatan
Pendapatan bunga bersih melemah dibanding periode sebelumnya. Sumber pendapatan non-bunga juga menunjukkan fluktuasi. Gabungan kondisi ini menekan margin keuntungan.
Margin Bunga Bersih dan Spread
Margin bunga bersih menyusut seiring kompresi spread. Persaingan untuk dana murah mempersempit ruang bunga. Bank harus mencari sumber pendapatan alternatif.
Kualitas Aset dan Mutu Kredit
Kualitas aset menjadi fokus pengawas dan manajemen. Rasio kredit bermasalah mengalami peningkatan moderat. Perbaikan mutu kredit memerlukan waktu dan kebijakan penanganan kredit macet.
Rasio Kredit Bermasalah
NPL gross tercatat meningkat pada beberapa segmen. Kenaikan terutama terlihat pada pinjaman korporasi dan konsumer tertentu. Kenaikan ini menuntut cadangan tambahan.
Cadangan Kerugian dan Coverage
Cadangan kerugian dipadatkan untuk mengantisipasi risiko. Rasio coverage meningkat sebagai langkah konservatif. Langkah ini membatasi laba di jangka pendek.
Performa Anak Perusahaan yang Lesu
Anak usaha kelompok bank menunjukkan kinerja beragam. Unit pembiayaan mikro dan asuransi melaporkan kontraksi pendapatan. Kondisi pasar dan persaingan menjadi faktor utama.
Unit Pembiayaan Konsumen
Pembiayaan konsumen tertekan oleh penurunan permintaan kredit. Tingkat pembiayaan baru menurun seiring kenaikan cicilan dan perubahan konsumsi. Hal ini mengurangi kontribusi laba anak usaha.
Unit Asuransi dan Manajemen Aset
Anak usaha asuransi menghadapi klaim tinggi dan premi stagnan. Pengelolaan aset juga mengalami tekanan karena volatilitas pasar modal. Hasil investasi unit-unit tersebut menurun.
Likuiditas dan Ketersediaan Dana
Likuiditas tetap menjadi perhatian utama manajemen likuiditas. Meski posisi likuid masih memadai, perolehan dana jangka pendek semakin ketat. Bank menerapkan kebijakan konservatif untuk mengelola ketidakpastian.
Rasio Likuiditas dan Cadangan
Rasio likuiditas utama masih di atas ambang minimum. Namun margin kelebihan likuid berkurang pada beberapa entitas. Penguatan cadangan likuiditas menjadi prioritas.
Sumber Dana dan Komposisi Dana Pihak Ketiga
Komposisi dana pihak ketiga bergeser ke produk tabungan berjangka. Pendanaan mayoritas berasal dari retail dan korporasi besar. Diversifikasi sumber dana menjadi agenda penting.
Kecukupan Modal dan Struktur Permodalan
Posisi modal tetap menjadi indikator ketahanan. Rasio kecukupan modal menunjukan fluktuasi akibat penyesuaian risiko. Penguatan modal menjadi opsi untuk menjaga ekspansi.
Rasio Kecukupan Modal Utama
Common Equity Tier 1 berada pada level yang memenuhi aturan prudensial. Namun tekanan penurunan laba dapat menurunkan rasio ini secara bertahap. Manajemen menimbang opsi peningkatan modal jika diperlukan.
Strategi Penguatan Modal
Bank mempertimbangkan penerbitan instrumen subordinasi atau rights issue. Pilihan ini tergantung kondisi pasar modal dan sentimen investor. Keputusan diperkirakan akan mempertimbangkan ekspektasi pertumbuhan.
Efisiensi Operasional dan Kontrol Biaya
Efisiensi menjadi pilar dalam menjaga profitabilitas. Biaya operasional masih menjadi beban signifikan. Program restrukturisasi kerja dan digitalisasi diarahkan untuk menekan biaya.
Rasio Biaya terhadap Pendapatan
Rasio cost to income menunjukkan tren penurunan yang lambat. Pengurangan biaya tetap diperlukan untuk meningkatkan efisiensi. Namun penghematan harus dijalankan tanpa mengorbankan layanan.
Upaya Pengurangan Biaya dan Integrasi
Inisiatif integrasi proses back office sedang dilaksanakan. Automasi dan offshoring beberapa fungsi dipertimbangkan. Langkah-langkah ini ditujukan untuk menurunkan biaya berulang.
Komponen Pendapatan Non-Bunga
Pendapatan non-bunga menjadi fokus diversifikasi penerimaan. Fee based income berfluktuasi mengikuti aktivitas ekonomi. Pendapatan dari trading dan investasi juga terdampak volatilitas pasar.
Pendapatan Jasa dan Fee
Terkait Pendapatan jasa dari transaksi ritel menurun sementara pembayaran digital belum sepenuhnya menggantikan fee tradisional. Bank mencari peluang cross selling untuk meningkatkan fee. Produk wealth management menjadi salah satu sumber potensial.
Hasil Trading dan Investasi Portofolio
Pendapatan trading terpengaruh kondisi pasar modal global. Kepemilikan portofolio obligasi menciptakan keuntungan atau kerugian mark to market. Manajemen portofolio menyesuaikan durasi dan alokasi.
Eksposur Sektor dan Konsentrasi Kredit
Konsentrasi kredit pada sektor tertentu menambah kerentanan. Sektor properti dan infrastruktur menonjol dalam portofolio beberapa bank. Diversifikasi portofolio diperlukan untuk mengurangi risiko konsentrasi.
Eksposur pada Korporasi Besar
Eksposur ke korporasi besar memberikan pendapatan tinggi namun juga risiko besar. Kegagalan satu debitur besar dapat mempengaruhi rasio modal. Strategi mitigasi melibatkan monitoring ketat dan struktur transaksi.
Risiko pada Sektor Properti
Sektor properti mengalami siklus penyesuaian permintaan. Penurunan penjualan properti berdampak pada back-to-back financing. Bank meninjau ulang batas eksposur sektor ini.
Pengaruh Perubahan Suku Bunga
Perubahan kebijakan moneter memengaruhi margin bunga dan perilaku deposan. Penyesuaian suku bunga memicu re-pricing aset dan liabilitas. Bank melakukan simulasi untuk memahami sensitivitas pendapatan terhadap suku bunga.
Repricing Aset dan Liabilitas
Aset berbunga tetap menghadapi risiko harga saat suku bunga naik. Liabilitas dengan repricing cepat dapat meningkatkan biaya dana. Perencanaan profil jatuh tempo menjadi esensial.
Manajemen Risiko Suku Bunga
Bank menerapkan hedging untuk mengurangi volatilitas margin. Penggunaan instrumen derivatif meningkat untuk melindungi spread. Kebijakan hedging disesuaikan dengan eksposur neraca.
Transformasi Digital dan Inovasi Layanan
Investasi pada teknologi menjadi kunci mempertahankan daya saing. Transformasi digital bertujuan meningkatkan pengalaman nasabah. Namun biaya investasi awal menambah beban keuangan sementara.
Platform Perbankan Digital dan Mobile
Peningkatan penggunaan kanal digital mempercepat transaksi non-tunai. Pengembangan aplikasi mobile dan API menjadi prioritas pengeluaran TI. Sukses adopsi digital akan mempengaruhi struktur biaya jangka panjang.
Kemitraan dengan Pemain Teknologi
Kolaborasi dengan perusahaan teknologi menjadi strategi untuk inovasi cepat. Bank memilih model kemitraan atau akuisisi startup fintech. Tujuan utama adalah memperluas jasa tanpa menambah infrastruktur penuh.
Persaingan dan Pergerakan Pangsa Pasar
Pesaing baru serta bank asing meningkatkan tekanan kompetitif. Perubahan perilaku nasabah mempercepat pergeseran pangsa pasar. Bank besar menyesuaikan strategi harga dan layanan untuk mempertahankan posisi.
Perubahan Pangsa Pasar Retail
Segmen ritel menjadi battle ground bagi banyak bank. Produk tabungan dan kartu kredit kompetitif menuntut diferensiasi. Loyalitas nasabah menjadi fokus program pemasaran.
Strategi Menarik Segmen Korporasi
Untuk korporasi, layanan treasury dan solusi cash management menjadi pembeda. Bank menonjolkan kapabilitas international banking untuk klien besar. Personalisasi layanan korporasi menjadi nilai tambah.
Penilaian oleh Lembaga Pemeringkat
Lembaga pemeringkat meninjau profil risiko dan profitabilitas bank. Perubahan outlook pemeringkatan dapat memengaruhi biaya pendanaan. Bank perlu menjaga komunikasi yang transparan dengan pemeringkat.
Faktor yang Dinilai Pemeringkat
Pemeringkat menilai likuiditas, modal, dan kualitas aset. Juga diperhitungkan manajemen dan tata kelola. Hasil penilaian mencerminkan persepsi risiko investor.
Akses ke Pasar Modal dan Biaya Dana
Akses pasar modal memengaruhi strategi permodalan. Peningkatan biaya risk premium dapat menekan margin intermediasi. Bank besar mengoptimalkan komposisi pinjaman dan penerbitan surat utang.
Tata Kelola Perusahaan dan Kepatuhan
Tata kelola yang baik menjadi prasyarat kepercayaan publik. Pengawasan internal terus ditingkatkan. Kepatuhan pada regulasi menjadi bagian dari strategi mitigasi risiko.
Penguatan Fungsi Kepatuhan
Fungsi kepatuhan diperkuat dengan kontrol dan audit. Penekanan diberikan pada pencegahan pencucian uang dan KYC. Pelaporan kepatuhan menjadi bagian rutin manajemen risiko.
Transparansi dan Pelaporan Publik
Pelaporan yang transparan penting untuk investor dan nasabah. Pengungkapan risiko strategis diperjelas dalam laporan berkala. Hal ini membantu mengurangi spekulasi pasar.
Risiko Operasional dan Keamanan Informasi
Risiko operasional termasuk gangguan layanan dan kegagalan proses. Insiden terkait keamanan siber menjadi ancaman nyata. Manajemen operasi fokus memperkuat resilience sistem.
Ancaman Keamanan Siber
Serangan siber terhadap infrastruktur perbankan meningkat. Proteksi data nasabah menjadi prioritas investasi. Respon cepat dan rencana pemulihan diuji berkala.
Mitigasi Risiko Proses
Prosedur operasional distandarisasi untuk mengurangi human error. Otomasi proses juga membantu menurunkan kegagalan manual. Pelatihan karyawan menjadi bagian mitigasi.
Portofolio Investasi dan Eksposur Pasar Modal
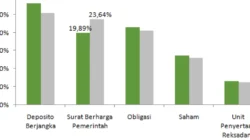
Portofolio investasi bank menghadapi volatilitas pasar. Alokasi antara surat berharga negara dan korporasi menentukan profil risiko. Manajemen portofolio terus menyesuaikan taktik alokasi.
Komposisi Investasi Obligasi
Kepemilikan obligasi pemerintah mendominasi sebagian portofolio. Obligasi korporasi dan sekuritas lainnya menambah risiko spread. Strategi durasi membantu mengendalikan eksposur suku bunga.
Investasi pada Saham dan Instrumen Pasar Modal
Eksposur ke pasar saham lebih terbatas pada bank konvensional. Namun eksposur tersebut membawa potensi return yang berbeda. Evaluasi likuiditas instrumen menjadi pertimbangan.
Strategi Pertumbuhan dan Diversifikasi Bisnis
Bank merumuskan strategi untuk meningkatkan sumber pendapatan. Diversifikasi layanan dan ekspansi segmen menjadi fokus. Langkah-langkah ini dilatarbelakangi perlunya stabilitas pendapatan.
Ekspansi Jaringan dan Kanal Distribusi
Penambahan cabang dipertimbangkan secara selektif. Fokus bergeser ke lokasi strategis dan kanal digital. Sinergi antara kanal fisik dan digital menjadi penentu efektivitas.
Pengembangan Produk dan Layanan Baru
Produk wealth management dan solusi SME mendapat perhatian. Penawaran produk terkerdilasi dipilih untuk memenuhi kebutuhan spesifik nasabah. Kolaborasi lintas unit bisnis memungkinkan paketisasi layanan.
Kondisi Makroekonomi dan Lingkungan Bisnis
Fluktuasi kondisi ekonomi nasional berdampak pada bisnis perbankan. Perlambatan pertumbuhan ekonomi turut menahan laju kredit. Kebijakan fiskal dan eksternal mempengaruhi sentimen pasar.
Hubungan Kredit dengan Pertumbuhan Ekonomi
Pertumbuhan kredit cenderung mengikuti trend ekonomi. Sektor riil yang lesu menekan penyaluran kredit baru. Stimulus fiskal dapat mempercepat pemulihan permintaan kredit.
Inflasi dan Kebijakan Moneter
Tingkat inflasi menentukan arah kebijakan moneter. Normalisasi suku bunga mempengaruhi biaya dana dan permintaan kredit. Bank perlu menyesuaikan strategi permodalan dan likuiditas.
Hubungan dengan Regulator dan Pengawasan
Interaksi dengan otoritas keuangan penting bagi stabilitas operasi. Regulasi baru menuntut adaptasi proses dan pelaporan. Kepatuhan menjadi penentu reputasi dan izin operasional.
Koordinasi dengan Otoritas Pengawas
Bank rutin berkoordinasi untuk clarifikasi regulasi. Dialog ini membantu merumuskan interpretasi pelaksanaan kebijakan. Kedekatan komunikasi mengurangi risiko ketidaksesuaian.
Pelaporan dan Audit Regulatif
Pelaporan regulatif diaudit secara berkala oleh pihak internal dan eksternal. Kepatuhan pada standar pelaporan menjadi indikator kesehatan institusi. Audit membantu menemukan area perbaikan.
Konflik Kepentingan dan Etika Perusahaan
Isu konflik kepentingan dapat mempengaruhi keputusan kredit dan investasi. Transparansi dalam transaksi afiliasi menjadi keharusan. Penguatan etika perusahaan penting untuk menjaga reputasi.
Pengungkapan Transaksi Afiliasi
Pengungkapan transaksi dengan pihak terkait diawasi ketat. Praktik transaksi harus memenuhi prinsip arms length. Ketiadaan pengungkapan dapat menimbulkan sanksi reputasi.
Kebijakan Remunerasi dan Insentif
Skema remunerasi mempengaruhi perilaku manajemen. Penetapan insentif perlu mengedepankan keseimbangan jangka panjang. Regulasi remunerasi diarahkan untuk mengurangi pengambilan risiko berlebihan.
Penyesuaian Model Bisnis dan Skenario Ke depan
Perubahan kondisi mengharuskan penyesuaian model bisnis. Bank menyusun skenario alternatif untuk berbagai kemungkinan. Adaptasi ini melibatkan rebalancing portofolio dan strategi biaya.
Revisi Sasaran Pertumbuhan
Target pertumbuhan direvisi sesuai kondisi likuiditas dan modal. Penekanan diberikan pada profitabilitas berkelanjutan. Keputusan ekspansi dihitung dengan konservatif.
Skenario Penanganan Risiko Eksternal
Bank mempersiapkan langkah mitigasi untuk guncangan eksternal. Tindakan meliputi restrukturisasi portofolio dan penyesuaian likuiditas. Simulasi stres diuji untuk memastikan kesiapan menghadapi kejutan.