

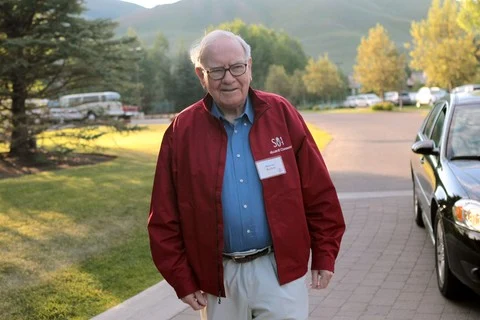


Di tengah budaya pamer kekayaan atau flexing yang semakin mudah ditemukan di media sosial, gaya hidup Warren Buffett justru memperlihatkan pendekatan berbeda. Investor legendaris yang dikenal melalui Berkshire Hathaway tersebut memiliki kekayaan luar biasa, tetapi tidak menjadikan kemewahan sebagai tolok ukur keberhasilan hidup.
Buffett dikenal mempertahankan kebiasaan sederhana selama puluhan tahun. Ia tetap tinggal di rumah yang dibelinya pada 1958 di Omaha, Nebraska, tidak terburu-buru mengganti kendaraan, serta dikenal berhati-hati dalam mengambil keputusan keuangan. Baginya, memiliki banyak uang tidak berarti harus menghabiskannya untuk barang-barang mahal.

Cara pandang tersebut membuat frugal living Warren Buffett menarik untuk dipelajari. Frugal living bukan sekadar mengurangi pengeluaran atau memilih barang termurah, melainkan kemampuan menggunakan uang secara sadar berdasarkan kebutuhan dan nilai manfaatnya. Seseorang tetap bisa menikmati hidup tanpa harus mengikuti standar kemewahan orang lain.
Ada enam prinsip yang menggambarkan kebiasaan keuangan Buffett. Masing-masing memberikan pelajaran tentang bagaimana mengendalikan pengeluaran, menghindari risiko finansial, dan membangun kebiasaan yang lebih sehat dalam mengelola pendapatan.
Mengenal Frugal Living Warren Buffett
Istilah frugal living sering diterjemahkan sebagai gaya hidup hemat. Namun, konsep ini sebenarnya lebih luas daripada sekadar mengurangi belanja atau menahan diri dari membeli barang yang disukai.
Frugal living mengutamakan keputusan finansial yang memiliki alasan jelas. Seseorang perlu memahami perbedaan antara kebutuhan, keinginan, dan pengeluaran yang memberikan manfaat jangka panjang. Dengan begitu, uang tidak habis hanya karena dorongan mengikuti tren atau tekanan lingkungan.
Warren Buffett pernah menggambarkan dirinya bukan sebagai orang yang sekadar hemat, melainkan seseorang dengan selera sederhana. Pandangan ini penting karena kesederhanaan tidak selalu berarti mengorbankan kenyamanan. Seseorang dapat memilih barang berkualitas, menikmati makanan favorit, dan memenuhi kebutuhan keluarga tanpa harus membeli sesuatu hanya untuk menunjukkan status sosial.
Dalam pertemuan tahunan Berkshire Hathaway pada 2008, Buffett juga menjelaskan bahwa ia tidak menganjurkan penghematan ekstrem. Menurutnya, orang perlu hidup sesuai kemampuan dan tidak membelanjakan lebih banyak daripada penghasilannya. Ia bahkan menekankan bahwa kebahagiaan keluarga dan pengalaman hidup juga memiliki nilai yang tidak seharusnya dikorbankan hanya demi menumpuk uang.
1. Mempertahankan Rumah Sederhana Selama Puluhan Tahun
Salah satu kebiasaan Warren Buffett yang paling sering dibicarakan adalah keputusannya tetap tinggal di rumah yang dibeli pada 1958. Rumah tersebut berada di Omaha, Nebraska, Amerika Serikat. Meskipun kekayaannya berkembang sangat besar selama puluhan tahun, Buffett tidak merasa perlu pindah ke hunian yang lebih mewah hanya untuk menyesuaikan diri dengan status finansialnya.
Keputusan ini menunjukkan bahwa rumah tidak harus menjadi simbol untuk membuktikan keberhasilan seseorang. Selama tempat tinggal masih nyaman, aman, dan mampu memenuhi kebutuhan keluarga, menggantinya dengan properti yang lebih mahal bukanlah keharusan.
Bagi Buffett, rumah tersebut juga memiliki nilai emosional. Di sana ia membangun kehidupan keluarga dan menyimpan banyak kenangan. Faktor seperti kenyamanan, kedekatan dengan lingkungan, dan pengalaman pribadi dapat menjadi pertimbangan yang jauh lebih penting daripada sekadar harga properti.
Prinsip ini bisa diterapkan dalam kehidupan sehari-hari. Ketika pendapatan meningkat, seseorang tidak harus langsung mencari rumah yang lebih besar atau pindah ke kawasan yang lebih mahal. Sebaiknya, pertimbangkan terlebih dahulu kebutuhan ruang, kemampuan membayar cicilan, biaya perawatan, pajak, dan pengeluaran rutin lainnya.
Membeli rumah yang lebih besar tentu tidak selalu salah. Namun, keputusan tersebut sebaiknya didasarkan pada kebutuhan nyata, seperti pertambahan anggota keluarga atau kebutuhan ruang kerja. Jika tujuannya hanya untuk terlihat lebih kaya, pengeluaran tambahan tersebut berpotensi menjadi beban jangka panjang.
2. Menghindari Utang Konsumtif dan Menggunakan Pinjaman secara Bijak
Prinsip kedua dalam frugal living Warren Buffett berkaitan dengan cara memperlakukan utang. Buffett dikenal berhati-hati dalam menggunakan pinjaman, khususnya untuk memenuhi keinginan konsumtif yang sebenarnya tidak mendesak.
Utang konsumtif dapat menjadi masalah ketika seseorang membeli barang di luar kemampuan finansialnya. Penggunaan kartu kredit tanpa perencanaan, cicilan berlebihan, atau pinjaman untuk mempertahankan gaya hidup dapat membuat penghasilan bulanan habis hanya untuk membayar kewajiban.
Buffett pernah menceritakan pengalamannya menggunakan pembiayaan rumah liburan di Laguna Beach, California, pada 1971. Meskipun memiliki uang untuk membayar secara tunai, ia memilih menggunakan KPR karena mempertimbangkan kemungkinan memanfaatkan uang tersebut untuk keperluan lain.
Kisah tersebut memperlihatkan bahwa Buffett tidak selalu menolak utang. Ia mempertimbangkan tujuan, biaya, dan manfaat penggunaan pinjaman sebelum mengambil keputusan. Utang tidak otomatis buruk, tetapi penggunaannya perlu diperhitungkan secara matang.
Dalam kehidupan sehari-hari, seseorang sebaiknya membedakan pinjaman produktif dan utang konsumtif. Kredit untuk kebutuhan yang memiliki manfaat jangka panjang dapat dipertimbangkan selama cicilannya sesuai kemampuan. Sebaliknya, mengambil pinjaman hanya untuk membeli barang bermerek atau mengikuti tren dapat memperbesar tekanan keuangan.
Sebelum mengambil cicilan, hitung total pembayaran termasuk bunga dan biaya tambahan. Jangan hanya melihat nominal cicilan bulanan karena biaya keseluruhan bisa jauh lebih besar daripada harga awal barang.
3. Tidak Terburu-buru Mengganti Mobil
Banyak orang menganggap kendaraan terbaru sebagai simbol pencapaian. Model terbaru, teknologi terkini, dan merek premium sering menjadi alasan seseorang mengganti mobil meskipun kendaraan lamanya masih berfungsi dengan baik.
Warren Buffett memiliki pendekatan berbeda. Ia dikenal tidak terlalu sering mengganti kendaraan. Salah satu mobil yang pernah digunakan adalah Cadillac XTS yang dibeli pada 2014. Dalam wawancara dengan Forbes, Buffett pernah menyebut bahwa jarak berkendaranya relatif sedikit, sekitar 3.500 mil per tahun, sehingga ia tidak memiliki alasan untuk terlalu sering membeli mobil baru.
Kebiasaan tersebut memperlihatkan pentingnya menyesuaikan pembelian dengan intensitas penggunaan. Jika kendaraan masih aman, nyaman, dan memenuhi kebutuhan perjalanan, menggantinya hanya karena muncul model baru belum tentu menjadi keputusan yang menguntungkan.
Biaya kendaraan juga tidak berhenti pada harga pembelian. Pemilik mobil perlu memperhitungkan asuransi, pajak, bahan bakar, perawatan, suku cadang, dan penyusutan nilai. Semakin mahal kendaraan, beberapa biaya kepemilikan juga dapat meningkat.
Prinsip Buffett dapat diterapkan dengan mengevaluasi kondisi kendaraan sebelum memutuskan membeli yang baru. Jika biaya perbaikan masih masuk akal dan kendaraan tetap aman digunakan, mempertahankannya mungkin lebih efisien.
Namun, penghematan tidak boleh mengorbankan keselamatan. Mobil yang mengalami kerusakan serius, tidak lagi memenuhi standar keselamatan, atau membutuhkan perbaikan yang tidak ekonomis perlu dipertimbangkan untuk diganti.
4. Menghindari Pengeluaran yang Tidak Memberikan Manfaat
Prinsip berikutnya adalah mengurangi pengeluaran yang tidak benar-benar diperlukan. Buffett dikenal tidak menjadikan barang bermerek, perangkat elektronik terbaru, atau gaya berpakaian mewah sebagai bagian penting dari identitasnya.
Ia pernah menggunakan ponsel sederhana selama bertahun-tahun sebelum akhirnya beralih menggunakan perangkat Apple pada 2020. Kebiasaan tersebut menggambarkan bahwa seseorang tidak harus selalu membeli teknologi terbaru hanya karena produk baru diluncurkan.
Perangkat elektronik sebaiknya dipilih berdasarkan fungsi. Jika ponsel masih mampu menjalankan aplikasi yang dibutuhkan, memiliki kondisi baterai baik, dan tidak menghambat pekerjaan, menggantinya setiap tahun mungkin bukan prioritas.
Buffett juga dikenal dengan prinsip menabung sebelum membelanjakan uang. Pesan yang sering dikaitkan dengannya adalah jangan menabung dari sisa uang setelah belanja, melainkan menggunakan sisa penghasilan setelah tabungan disisihkan.
Prinsip ini dapat diterapkan melalui pengaturan anggaran bulanan. Begitu menerima penghasilan, seseorang dapat langsung memisahkan dana untuk kebutuhan pokok, tabungan, dana darurat, dan investasi sesuai kemampuan. Sisa uang kemudian digunakan untuk kebutuhan lain yang telah direncanakan.
Kebiasaan tersebut membantu mengurangi pembelian impulsif. Ketika seseorang mengetahui batas anggaran yang tersedia, keputusan belanja menjadi lebih terarah dan tidak mudah dipengaruhi promosi atau tren sesaat.
5. Tidak Menggunakan Uang Pinjaman untuk Berinvestasi
Buffett dikenal sebagai investor yang menekankan pentingnya memahami risiko. Salah satu prinsip yang perlu diperhatikan adalah tidak menggunakan uang pinjaman secara sembarangan untuk membeli saham atau instrumen investasi lainnya.
Menggunakan dana pinjaman untuk berinvestasi dapat memperbesar potensi kerugian. Ketika harga aset turun, investor bukan hanya menghadapi penurunan nilai investasi, tetapi juga tetap memiliki kewajiban membayar utang beserta bunganya.
Risiko tersebut semakin besar jika seseorang menggunakan fasilitas margin atau pinjaman dengan jaminan aset. Pergerakan pasar yang tidak sesuai perkiraan dapat memicu kerugian besar, bahkan memaksa investor menjual aset pada waktu yang tidak menguntungkan.
Buffett sendiri pernah menceritakan bahwa ketika masih muda, ia sempat meminjam uang untuk membeli saham. Pengalaman tersebut menjadi salah satu alasan pentingnya memahami risiko penggunaan utang dalam aktivitas investasi.
Bagi investor pemula, pendekatan yang lebih terukur adalah menggunakan dana yang memang dialokasikan untuk investasi. Uang kebutuhan sehari-hari, biaya pendidikan, cicilan, dan dana darurat sebaiknya tidak dipertaruhkan pada instrumen yang nilainya dapat berubah.
Selain itu, jangan berinvestasi hanya karena mengikuti rekomendasi orang lain. Pelajari cara kerja instrumen, biaya, potensi keuntungan, dan kemungkinan kerugian sebelum menempatkan dana.
Prinsip ini bukan berarti semua bentuk pinjaman untuk investasi selalu memiliki risiko yang sama. Namun, penggunaan leverage membutuhkan pemahaman dan kemampuan menanggung kerugian yang lebih tinggi. Bagi banyak orang, menghindari utang investasi merupakan langkah yang lebih berhati-hati.
6. Menemukan Cara Kreatif untuk Menghemat Pengeluaran
Prinsip keenam memperlihatkan sisi sederhana Buffett dalam kehidupan keluarga. Ia dikenal mampu menemukan cara kreatif untuk memenuhi kebutuhan tanpa harus selalu membeli barang baru.
Salah satu kisah yang sering diceritakan adalah ketika anak pertamanya lahir, Buffett menggunakan laci meja rias sebagai tempat tidur bayi. Ketika anak keduanya lahir, ia memilih menyewa tempat tidur bayi daripada membeli perlengkapan baru.
Kebiasaan tersebut memperlihatkan bahwa penghematan dapat dimulai dari cara berpikir. Tidak semua kebutuhan harus dipenuhi dengan membeli barang baru. Ada kalanya menyewa, meminjam, menggunakan barang bekas yang masih layak, atau memanfaatkan benda yang sudah tersedia menjadi pilihan lebih efisien.
Prinsip ini juga relevan untuk pengeluaran rumah tangga. Sebelum membeli peralatan yang hanya digunakan sesekali, pertimbangkan apakah barang tersebut bisa disewa atau dipinjam. Untuk perlengkapan tertentu, membeli produk bekas berkualitas juga dapat menjadi pilihan selama kondisi dan keamanannya telah diperiksa.
Namun, tidak semua barang cocok dibeli dalam kondisi bekas atau digunakan bersama orang lain. Produk yang berkaitan dengan keselamatan, kebersihan pribadi, dan kebutuhan khusus harus dipertimbangkan lebih hati-hati.
Menghemat bukan berarti mengabaikan kualitas. Tujuannya adalah mendapatkan manfaat yang dibutuhkan dengan biaya yang masuk akal.
Cara Menerapkan Frugal Living dalam Kehidupan Sehari-hari
Enam prinsip Warren Buffett tersebut dapat menjadi inspirasi untuk memperbaiki kebiasaan keuangan. Namun, penerapannya perlu disesuaikan dengan kondisi pendapatan, tanggungan keluarga, kebutuhan, dan tujuan finansial masing-masing orang.
Langkah pertama adalah mencatat seluruh pemasukan dan pengeluaran. Catatan sederhana dapat membantu menemukan kebocoran anggaran, seperti langganan yang jarang digunakan, belanja impulsif, atau biaya hiburan yang terlalu besar.
Selanjutnya, tentukan prioritas keuangan. Kebutuhan pokok, biaya tempat tinggal, pendidikan, kesehatan, dan kewajiban utang perlu diperhitungkan sebelum mengalokasikan uang untuk keinginan tambahan.
Dana darurat juga penting untuk menghadapi situasi tidak terduga. Jumlah yang perlu disiapkan bergantung pada stabilitas penghasilan, tanggungan, dan kondisi keluarga. Dana tersebut sebaiknya ditempatkan pada instrumen yang mudah diakses dan memiliki risiko relatif rendah.
Setelah kebutuhan dasar dan perlindungan keuangan terpenuhi, seseorang dapat mulai menyusun tujuan tabungan serta investasi jangka panjang. Pilihan instrumen perlu disesuaikan dengan profil risiko dan pemahaman masing-masing.
Hal yang tidak kalah penting adalah menghindari kebiasaan membandingkan kondisi finansial dengan orang lain. Kehidupan yang terlihat mewah di media sosial belum tentu mencerminkan kondisi keuangan sebenarnya. Seseorang mungkin memiliki kendaraan mahal atau sering bepergian, tetapi tidak diketahui apakah semua pengeluaran tersebut dibayar tunai atau menggunakan pinjaman.
Frugal Living Bukan Berarti Harus Pelit
Ada perbedaan antara hidup hemat dan terlalu membatasi diri. Frugal living seharusnya membantu seseorang menggunakan uang secara lebih bijaksana, bukan membuat kehidupan sehari-hari penuh tekanan.
Dalam pertemuan tahunan Berkshire Hathaway pada 2008, Buffett pernah menegaskan bahwa ia mempraktikkan hidup hemat, tetapi tidak menganjurkan penghematan ekstrem. Ia mengingatkan bahwa keputusan keuangan perlu mempertimbangkan manfaat yang diperoleh, termasuk kebahagiaan keluarga dan pengalaman yang berharga.
Pandangan ini menjadi pengingat bahwa uang bukan hanya untuk disimpan. Penghasilan juga memiliki fungsi untuk memenuhi kebutuhan, menjaga kesehatan, mendukung pendidikan, dan menciptakan pengalaman bermakna bersama keluarga.
Seseorang tidak perlu menolak semua hiburan, perjalanan, atau pembelian barang yang disukai. Selama pengeluaran tersebut telah direncanakan dan tidak mengganggu kewajiban finansial, menikmati hasil kerja merupakan bagian yang wajar dari kehidupan.
Pada akhirnya, frugal living Warren Buffett bukan tentang meniru seluruh kebiasaan seorang miliarder. Pelajaran terbesarnya adalah membangun hubungan yang sehat dengan uang, menghindari pengeluaran demi gengsi, dan membuat keputusan berdasarkan kebutuhan nyata.
Di tengah budaya flexing yang semakin mudah terlihat, kemampuan hidup sesuai kemampuan justru menjadi bentuk kedewasaan finansial. Kekayaan tidak harus selalu dipamerkan melalui rumah mewah, kendaraan mahal, atau barang bermerek. Pengelolaan uang yang disiplin, tujuan hidup yang jelas, dan kebebasan dari tekanan utang dapat menjadi pencapaian yang jauh lebih berarti.
Mengapa Warren Buffett Tidak Mengejar Gaya Hidup Mewah?
Ada alasan mengapa kebiasaan hidup sederhana Warren Buffett terus menjadi perhatian, bahkan ketika kekayaannya telah menempatkannya sebagai salah satu orang terkaya di dunia. Ia tidak menjadikan peningkatan kekayaan sebagai alasan untuk terus menaikkan standar konsumsi. Sebaliknya, Buffett lebih dikenal karena konsistensinya dalam mempertahankan kebiasaan yang sudah dianggap nyaman dan bermanfaat.
Dalam kehidupan finansial, perilaku tersebut berkaitan dengan konsep lifestyle inflation atau inflasi gaya hidup. Istilah ini menggambarkan kondisi ketika pengeluaran seseorang ikut meningkat seiring bertambahnya pendapatan. Kenaikan gaji yang seharusnya dapat memperkuat tabungan dan investasi justru habis untuk rumah lebih besar, kendaraan baru, pakaian mahal, dan berbagai kebutuhan tambahan.
Lifestyle inflation tidak selalu buruk. Perubahan kondisi ekonomi memang dapat membuat seseorang membutuhkan tempat tinggal yang lebih layak, fasilitas pendidikan lebih baik, atau layanan kesehatan yang lebih memadai. Masalah muncul ketika kenaikan pengeluaran hanya didorong keinginan untuk mempertahankan citra sosial.
Kebiasaan Buffett memberikan sudut pandang berbeda. Kekayaan sebaiknya tidak hanya dinilai dari kemampuan membeli sesuatu, tetapi juga dari kemampuan mempertahankan pilihan hidup tanpa tekanan finansial. Seseorang yang mampu mengendalikan pengeluaran memiliki ruang lebih besar untuk menentukan prioritas masa depan.
Kebiasaan Kecil yang Bisa Membuat Keuangan Lebih Sehat
Menerapkan frugal living tidak harus dimulai dengan perubahan besar. Kebiasaan sederhana yang dilakukan secara konsisten dapat memberikan dampak terhadap kondisi keuangan dalam jangka panjang.
Menunda pembelian sebelum mengambil keputusan
Salah satu cara mengurangi belanja impulsif adalah memberikan jeda sebelum membeli barang yang tidak mendesak. Ketika melihat diskon atau produk baru, seseorang sering merasa harus segera mengambil keputusan karena takut kehilangan kesempatan.
Padahal, tidak semua promosi benar-benar menguntungkan. Barang yang dibeli hanya karena potongan harga tetap merupakan pengeluaran apabila tidak dibutuhkan. Dengan menunda keputusan selama satu atau beberapa hari, seseorang memiliki waktu untuk menilai apakah barang tersebut benar-benar diperlukan.
Untuk pembelian bernilai besar, pertimbangkan juga biaya perawatan, masa penggunaan, dan kemungkinan penurunan nilai. Pendekatan ini membantu menghindari keputusan yang didasarkan pada emosi sesaat.
Membandingkan nilai manfaat, bukan hanya harga
Barang dengan harga paling murah belum tentu menjadi pilihan paling hemat. Produk berkualitas rendah bisa membutuhkan penggantian lebih cepat sehingga total biaya kepemilikannya justru lebih besar.
Sebaliknya, membeli barang mahal juga tidak otomatis menjadi keputusan bijak. Harga premium perlu memiliki alasan yang sepadan, seperti daya tahan, keamanan, efisiensi, atau fungsi yang memang dibutuhkan.
Contohnya, ketika membeli peralatan rumah tangga, perhatikan konsumsi listrik, garansi, ketersediaan suku cadang, dan biaya perawatan. Dengan membandingkan keseluruhan manfaat, keputusan belanja menjadi lebih rasional.
Mengurangi pengeluaran yang berulang
Pengeluaran kecil yang terjadi setiap hari sering kali tidak terasa. Namun, jika dikumpulkan selama satu bulan atau satu tahun, nilainya dapat menjadi cukup besar.
Langganan layanan digital yang jarang digunakan, biaya administrasi, pembelian makanan tanpa perencanaan, dan kebiasaan memesan barang secara spontan merupakan beberapa contoh yang perlu dievaluasi.
Bukan berarti semua pengeluaran hiburan harus dihapus. Seseorang dapat mempertahankan layanan yang benar-benar digunakan dan mengurangi biaya yang tidak memberikan manfaat sepadan.
Strategi Mengatur Penghasilan agar Tidak Habis di Tengah Bulan
Prinsip hidup sederhana akan lebih mudah diterapkan apabila didukung sistem pengelolaan uang yang jelas. Tanpa anggaran, seseorang mungkin mengetahui bahwa dirinya harus berhemat, tetapi kesulitan menentukan bagian pengeluaran yang perlu dikurangi.
Langkah awal adalah membagi penghasilan berdasarkan kebutuhan. Setiap orang memiliki kondisi berbeda sehingga tidak ada satu komposisi anggaran yang wajib diterapkan semua keluarga. Namun, pembagian dana dapat membantu memastikan kebutuhan utama tidak terganggu oleh pengeluaran tambahan.
Beberapa pos yang bisa dipertimbangkan antara lain:
- Kebutuhan pokok: makanan, tempat tinggal, transportasi, listrik, air, dan komunikasi.
- Kewajiban finansial: cicilan, utang, asuransi, serta tanggungan keluarga.
- Dana darurat: simpanan untuk menghadapi kehilangan pekerjaan, kebutuhan medis, atau pengeluaran mendadak.
- Tabungan dan investasi: dana untuk tujuan jangka menengah maupun jangka panjang.
- Hiburan dan keinginan pribadi: anggaran untuk rekreasi, hobi, dan pembelian nonpokok.
Pembagian tersebut dapat disesuaikan dengan pendapatan dan kebutuhan. Jika penghasilan masih terbatas, kebutuhan pokok dan kewajiban yang harus dibayar perlu menjadi prioritas. Jangan memaksakan persentase tabungan tertentu apabila hal itu membuat kebutuhan dasar tidak terpenuhi.
Kebiasaan memisahkan uang segera setelah menerima penghasilan juga dapat membantu. Dengan cara ini, tabungan tidak hanya bergantung pada sisa uang di akhir bulan. Meski nominal awalnya kecil, konsistensi lebih penting daripada menetapkan target besar yang sulit dipertahankan.
Contoh Penerapan Frugal Living untuk Penghasilan Rp5 Juta
Untuk memahami penerapannya, berikut simulasi sederhana bagi seseorang dengan pendapatan bersih Rp5 juta per bulan. Angka ini bukan standar wajib, melainkan ilustrasi agar pembagian anggaran lebih mudah dipahami.
Pos pengeluaran Anggaran Kebutuhan pokok dan tempat tinggal Rp2.500.000 Transportasi dan komunikasi Rp500.000 Dana darurat Rp500.000 Tabungan atau investasi Rp500.000 Kesehatan dan kebutuhan pribadi Rp400.000 Hiburan dan pengeluaran fleksibel Rp300.000 Cadangan kebutuhan tambahan Rp300.000 Total Rp5.000.000
Dalam simulasi tersebut, Rp1 juta dialokasikan untuk dana darurat serta tabungan atau investasi. Jika dilakukan selama 12 bulan, jumlah alokasi tersebut mencapai Rp12 juta sebelum memperhitungkan hasil investasi atau perubahan pengeluaran.
Namun, kondisi setiap orang tidak sama. Seseorang yang tinggal di kota dengan biaya hidup tinggi, memiliki anak, atau menanggung anggota keluarga mungkin perlu mengalokasikan porsi lebih besar untuk kebutuhan pokok. Karena itu, anggaran harus realistis dan dapat disesuaikan.
Prinsip frugal living bukan memaksakan diri mengikuti angka tertentu. Tujuannya adalah memastikan setiap pengeluaran memiliki prioritas dan tidak membuat kondisi keuangan semakin rentan.
Jangan Sampai Hemat Justru Mengorbankan Kesehatan
Kesalahan yang sering terjadi ketika seseorang mulai menjalani gaya hidup hemat adalah memangkas pengeluaran tanpa mempertimbangkan dampaknya. Padahal, ada beberapa kebutuhan yang justru perlu diprioritaskan karena berkaitan langsung dengan kualitas hidup.
Makanan bergizi, pemeriksaan kesehatan yang diperlukan, tempat tinggal yang aman, serta pendidikan tidak seharusnya dikorbankan hanya demi meningkatkan jumlah tabungan. Penghematan yang mengabaikan kebutuhan dasar dapat menimbulkan biaya lebih besar pada masa mendatang.
Hal serupa berlaku untuk kendaraan dan perlengkapan rumah tangga. Menunda perbaikan rem kendaraan atau instalasi listrik yang bermasalah bukan bentuk penghematan yang bijak. Risiko keselamatan harus menjadi pertimbangan utama.
Dalam konteks ini, frugal living lebih tepat dipahami sebagai upaya menghindari pemborosan, bukan menghilangkan semua pengeluaran. Uang seharusnya digunakan untuk hal yang benar-benar memberikan manfaat bagi kehidupan.
Pelajaran dari Warren Buffett untuk Generasi Muda
Gaya hidup Warren Buffett juga relevan bagi generasi muda yang baru mulai bekerja. Pada tahap ini, seseorang biasanya sedang membangun kebiasaan finansial, menentukan prioritas, dan mulai mengenal berbagai produk keuangan.
Tekanan sosial dapat menjadi tantangan tersendiri. Media sosial sering menampilkan perjalanan, perangkat elektronik, kendaraan, dan barang bermerek sebagai gambaran keberhasilan. Jika tidak memiliki batas pengeluaran yang jelas, seseorang dapat terdorong mengikuti standar tersebut meskipun kemampuan finansialnya belum mendukung.
Pelajaran dari Buffett adalah tidak perlu terburu-buru membuktikan keberhasilan melalui barang yang dimiliki. Membangun dana darurat, mengurangi utang konsumtif, meningkatkan keterampilan, dan mulai berinvestasi sesuai kemampuan dapat memberikan manfaat lebih besar dalam jangka panjang.
Generasi muda juga perlu memahami bahwa investasi bukan jalan pintas untuk menjadi kaya. Setiap instrumen memiliki risiko, termasuk kemungkinan kehilangan sebagian modal. Sebelum menanamkan uang, pelajari karakteristik produk, legalitas penyedia layanan, biaya, dan jangka waktu investasi.
Selain itu, peningkatan pendapatan sebaiknya diikuti peningkatan kualitas pengelolaan keuangan. Ketika gaji naik, sebagian kenaikan tersebut dapat diarahkan untuk memperkuat tabungan atau mempercepat pelunasan utang, bukan seluruhnya digunakan untuk menaikkan standar konsumsi.
Kesederhanaan sebagai Cara Membangun Kebebasan Finansial
Pada akhirnya, inti dari frugal living bukanlah seberapa sedikit uang yang dibelanjakan, melainkan seberapa baik seseorang mengendalikan keputusan finansialnya. Warren Buffett memperlihatkan bahwa kekayaan besar tidak harus selalu diikuti perubahan gaya hidup yang mencolok.
Mempertahankan rumah yang nyaman, menggunakan kendaraan sesuai kebutuhan, menghindari utang konsumtif, dan tidak mudah tergoda barang baru merupakan kebiasaan yang dapat diterapkan dalam berbagai tingkat pendapatan. Tidak semua orang harus meniru pilihan hidup Buffett secara persis, tetapi prinsip di baliknya dapat menjadi bahan evaluasi.
Kebebasan finansial juga tidak hanya berarti memiliki tabungan dalam jumlah besar. Kondisi tersebut mencakup kemampuan memenuhi kebutuhan, menghadapi keadaan darurat, merencanakan masa depan, dan mengambil keputusan tanpa tekanan utang yang berlebihan.
Di tengah budaya flexing, hidup sesuai kemampuan justru dapat menjadi pilihan yang lebih sehat. Kekayaan tidak selalu terlihat dari apa yang dipamerkan, tetapi juga dari seberapa kuat seseorang mengelola sumber daya yang dimiliki. Enam prinsip frugal living Warren Buffett memberikan pengingat bahwa keputusan kecil yang konsisten dapat membantu membangun fondasi keuangan yang lebih kokoh.