
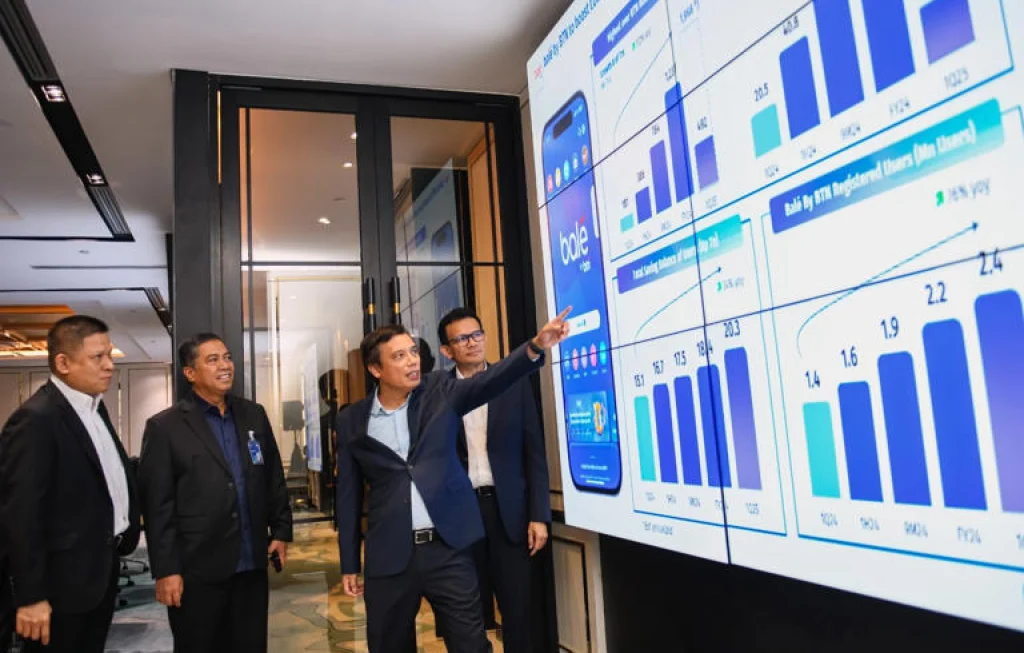
Laba BTN Tumbuh 16,4% pada periode terakhir yang diumumkan manajemen. Pertumbuhan ini menunjukkan perbaikan kinerja yang cukup signifikan. Angka tersebut memicu perhatian pelaku pasar dan analis perbankan.
Gambaran Umum Kinerja Keuangan terbaru
Bank BTN mencatat peningkatan pendapatan inti yang mendukung kenaikan laba. Kenaikan ini terjadi seiring dengan stabilitas margin bunga dan kontrol biaya operasional. Laporan keuangan memperlihatkan pergeseran komposisi pendapatan yang lebih sehat.
Kontribusi dari Pendapatan Bunga
Pendapatan bunga tetap menjadi tulang punggung pendapatan BTN. Pertumbuhan kredit konsumsi dan korporasi meningkatkan pemasukan bunga. Manajemen menyebut adanya perbaikan spread kredit yang mendukung hasil akhir.
Peranan Pendapatan Non Bunga
Pendapatan non bunga juga meningkat tetapi proporsinya lebih kecil dari bunga. Pendapatan fee dari layanan perbankan digital dan transaksi properti tumbuh. Kenaikan ini membantu menahan tekanan pada margin bersih.
Faktor Utama yang Mendorong Pertumbuhan Laba
Ada beberapa faktor operasional yang berkontribusi pada lonjakan laba. Pertama adalah peningkatan volume kredit yang lebih selektif dan berkualitas. Kedua adalah manajemen biaya yang lebih ketat dan efisiensi proses bisnis.
Penguatan Portofolio Kredit
BTN memperketat seleksi kredit namun memperluas segmen yang tumbuh. Fokus pada KPR subsidi dan non subsidi memberikan landing yang stabil. Diversifikasi portofolio mengurangi konsentrasi risiko pada segmen tertentu.
Pengendalian Biaya Operasional
Bank melakukan transformasi proses untuk menekan biaya operasional. Penggunaan teknologi untuk front end dan back end mengurangi biaya transaksi. Penghematan ini langsung berkontribusi pada laba bersih.
Kualitas Aset dan Rasio Kredit Bermasalah
Rasio kredit bermasalah menurun dibanding periode sebelumnya. Rasio coverage meningkat sebagai bentuk proteksi terhadap potensi kerugian kredit. Manajemen menunjukkan peningkatan kualitas aset seiring restrukturisasi portofolio.
Upaya Restrukturisasi Kredit Tersier
BTN melakukan program restrukturisasi untuk debitur menengah. Pendekatan bersifat preventif dan restrukturisasi berbasis data. Langkah ini membantu menurunkan tekanan pada kualitas aset.
Cadangan Kerugian Penurunan Nilai
Peningkatan cadangan ditempatkan untuk mengantisipasi risiko makro. Penambahan coverage membuat rasio solvabilitas lebih aman. Investor menilai langkah ini sebagai tindakan proaktif manajemen risiko.
Strategi Pembiayaan dan DPK
Sumber pendanaan BTN berasal dari simpanan ritel dan wholesale funding. Fokus utama adalah mengoptimalkan dana pihak ketiga untuk mendukung pertumbuhan kredit. Manajemen juga meningkatkan komposisi simpanan berbiaya rendah.
Optimalisasi Dana Pihak Ketiga
BTN melakukan kampanye untuk meningkatkan simpanan giro dan tabungan. Produk tabungan berbasis digital diluncurkan untuk menarik segmen muda. Peningkatan DPK menurunkan ketergantungan pada pendanaan mahal.
Pengelolaan Pendanaan Jangka Panjang
Bank juga mengakses pasar modal untuk memenuhi kebutuhan likuiditas jangka panjang. Penerbitan obligasi dan surat berharga menjadi opsi strategis. Diversifikasi sumber pendanaan meningkatkan fleksibilitas manajemen likuiditas.
Fokus pada Segmen Perumahan
Sebagai bank dengan spesialisasi perumahan, BTN terus menggarap pasar KPR. Permintaan perumahan kelas menengah dan program subsidi pemerintah menjadi pendorong utama. Penyaluran kredit properti menjadi inti strategi bisnis.
Produk KPR dan Penyesuaian Tenor
BTN menawarkan berbagai varian tenor dan skema pembayaran untuk menyesuaikan kebutuhan nasabah. Penyesuaian suku bunga bersifat kompetitif terhadap pasar. Opsi fleksibel ini meningkatkan daya tarik produk.
Kerja Sama dengan Pengembang Properti
Kerja sama strategis dengan pengembang membantu mempercepat penyaluran KPR. Skema co branding dan integrasi proses akad dipercepat. Hubungan ini juga membuka akses ke proyek perumahan skala menengah ke bawah.
Peran Transformasi Digital dalam Peningkatan Kinerja
Transformasi digital mempercepat proses kredit dan layanan nasabah. Digitalisasi front end mengurangi waktu proses dan biaya administrasi. Hasilnya adalah pengalaman nasabah yang lebih baik dan efektivitas operasional.
Pengembangan Platform Perbankan Digital
BTN memperluas fitur pada platform mobile dan internet banking. Integrasi data mempermudah scoring kredit dan proses underwriting. Fitur pembayaran serta pengajuan kredit online meningkatkan efisiensi bisnis.
Kolaborasi dengan Fintech
Bank menjalin kemitraan dengan penyedia teknologi finansial untuk menambah kapasitas layanan. Integrasi ini mempercepat penetrasi pasar digital. Kerja sama juga membantu dalam analitik data nasabah untuk penawaran yang lebih tepat.
Efisiensi Operasional dan Optimalisasi Jaringan
BTN melakukan penataan ulang jaringan kantor dan layanan. Penutupan kantor yang kurang produktif diganti dengan unit digital dan agen. Upaya ini menekan biaya tetap dan meningkatkan produktivitas cabang yang tersisa.
Penggunaan Agen dan Layanan Mikro
Penerapan agen layanan di area strategis menambah jangkauan BTN. Agen dapat melayani pembayaran, pembukaan rekening, dan konsultasi KPR dasar. Model ini memungkinkan ekspansi biaya rendah di area potensial.
Investasi pada Automasi Back Office
Automasi proses back office mengurangi beban administrasi manual. Pengurangan kesalahan operasional juga menurunkan biaya koreksi. Efisiensi tersebut berdampak langsung pada rasio cost to income.
Manajemen Risiko Kredit dan Likuiditas
Bank meningkatkan sistem monitoring untuk mendeteksi risiko dini. Penggunaan scoring dan analitik membantu deteksi kualitas debitur. Likuiditas dikelola dengan horizon jangka pendek dan jangka panjang yang seimbang.
Penguatan Sistem Monitoring Debitur
Sistem monitoring harian memantau indikator kunci kesehatan kredit. Early warning system memicu tindakan mitigasi lebih cepat. Pendekatan ini mencegah penurunan kualitas kredit yang tajam.
Strategi Manajemen Likuiditas
Manajemen menyiapkan buffer likuiditas sesuai ketentuan regulator. Policy likuiditas diselaraskan dengan proyeksi arus kas penyaluran kredit. Diversifikasi sumber dana membantu menjaga stabilitas likuiditas.
Rasio Keuangan yang Perlu Diperhatikan
Beberapa rasio penting menunjukkan perbaikan namun tetap diawasi. Return on equity dan margin bunga bersih bergerak positif. Rasio kecukupan modal dan loan to deposit ratio dipantau untuk menjaga keberlanjutan.
Perubahan Pada Return dan Margin
Peningkatan laba mendorong perbaikan return on equity. Margin bunga bersih mendapat dukungan dari penurunan biaya dana. Perbaikan ini penting untuk mempertahankan tingkat profitabilitas.
Kecukupan Modal dan Stabilitas
BTN melakukan manajemen modal agar memenuhi standar regulator. Rasio kecukupan modal ditingkatkan melalui laba ditahan dan penerbitan instrumen modal. Kondisi modal yang sehat mendukung rencana ekspansi kredit.
Target Pertumbuhan 10 Persen pada 2026
Manajemen menetapkan target pertumbuhan kredit 10 persen pada 2026 sebagai bagian dari roadmap. Target ini mengacu pada kondisi ekonomi makro yang diperkirakan stabil. Target tersebut juga mempertimbangkan kapasitas pendanaan dan risiko saat ini.
Rencana Pendorong Pertumbuhan Kredit
Untuk mencapai target, bank fokus pada segmen KPR dan kredit UMKM yang potensial. Program promosi, kolaborasi developer, dan digital onboarding menjadi prioritas. Selain itu ada upaya peningkatan produktivitas sales dan distribusi.
Asumsi Makro dan Variabel Penting
Pencapaian target mengacu pada stabilitas suku bunga dan pertumbuhan ekonomi domestik. Ketersediaan pasokan rumah terjangkau juga menjadi faktor kunci. Faktor eksternal global menjadi variabel yang dipantau ketat.
Kebijakan Suku Bunga dan Respons BTN
Perubahan suku bunga acuan mempengaruhi biaya dana dan permintaan kredit. BTN menyesuaikan pricing kredit untuk menjaga margin. Respons kebijakan dilakukan secara bertahap agar tidak mengganggu permintaan nasabah.
Penyesuaian Pricing Produk Kredit
Penetapan suku bunga kredit disesuaikan dengan biaya dana dan profil risiko debitur. Skema bunga variabel dan tetap ditawarkan sesuai kebutuhan pasar. Fleksibilitas pricing membantu mempertahankan daya saing.
Pengaruh Kebijakan Moneter pada Strategi
Kebijakan moneter yang longgar atau ketat mempengaruhi likuiditas sistem perbankan. Bank menyusun skenario untuk respons pada setiap kemungkinan kebijakan. Sikap proaktif diperlukan agar target tetap realistis.
Posisi BTN dalam Persaingan Industri Perbankan
BTN bersaing dengan bank besar dan pemain regional di segmen perumahan. Posisi spesialis memberi keuntungan dalam brand dan ekosistem properti. Namun persaingan digital dan produk juga menuntut inovasi berkelanjutan.
Keunggulan Kompetitif Spesialis Perumahan
Fokus pada perumahan memberi BTN kedalaman produk dan jaringan mitra. Pengalaman historis mendukung kepercayaan pengembang dan nasabah. Keunggulan ini menjadi modal untuk penetrasi pasar lebih lanjut.
Tantangan dari Bank Umum dan Fintech
Bank umum besar menawarkan produk serupa dengan skala dan modal lebih besar. Fintech menawarkan pengalaman pengguna cepat dan layanan digital. BTN perlu menjembatani kekuatan tradisional dan kemampuan teknologi.
Dampak Kenaikan Laba bagi Investor dan Pemegang Saham
Kenaikan laba meningkatkan prospek dividen dan nilai saham BTN. Investor menilai perbaikan kinerja sebagai sinyal fundamental yang lebih kuat. Penetapan kebijakan dividen akan disesuaikan dengan kebutuhan modal dan investasi.
Strategi Komunikasi Investor
Manajemen secara berkala menyampaikan update kinerja dan prospek. Transparansi menjadi penting untuk menjaga kepercayaan pemegang saham. Laporan keuangan dan paparan publik dipersiapkan untuk menjelaskan rencana bisnis.
Harapan Pasar Modal
Pasar modal bereaksi terhadap angka kinerja dan guidance masa mendatang. Perbaikan rasio keuangan cenderung meningkatkan minat investor institusi. Namun volatilitas pasar tetap menjadi faktor penentu jangka pendek.
Implikasi bagi Nasabah dan Produk Layanan
Nasabah merasakan percepatan layanan dan penawaran produk yang lebih variatif. Inovasi digital memudahkan pengajuan kredit dan manajemen rekening. Penawaran suku bunga kompetitif memberi opsi bagi pembeli rumah baru.
Penguatan Layanan Konsumen
BTN meningkatkan layanan call center dan kanal online untuk respons cepat. Program edukasi kredit membantu nasabah memahami kewajiban dan manfaat. Peningkatan layanan bertujuan menjaga loyalitas nasabah.
Pengembangan Produk Sesuai Segmen
Produk dikembangkan menyesuaikan kebutuhan generasi muda dan profesional. Pilihan tenor dan cicilan disusun agar sesuai kemampuan bayar. Penawaran paket layanan properti dan pembiayaan kini semakin komprehensif.
Program Dukungan UMKM dan Ekonomi Lokal
BTN memperluas pembiayaan untuk usaha mikro dan kecil di sektor properti terkait. Dukungan ini diharapkan mendorong ekosistem pembangunan perumahan. Pendampingan bisnis dan akses kredit menjadi bagian program.
Inisiatif Kredit Mikro Terintegrasi
Produk kredit mikro dibuat mudah diakses dan prosesnya dipersingkat. Integrasi dengan ekosistem lokal mempermudah verifikasi usaha. Hal ini membantu penyerapan kredit pada segmen produktif.
Pelatihan dan Pembiayaan Bergulir
Bank menyelenggarakan program pelatihan manajemen usaha bagi debitur UMKM. Skema pembiayaan bergulir mendukung pertumbuhan usaha kecil. Pendekatan ini menumbuhkan basis nasabah yang lebih sehat.
Inisiatif Keberlanjutan dan Green Financing
BTN mulai mengembangkan produk pembiayaan yang mendukung pembangunan berkelanjutan. Kredit untuk proyek perumahan ramah lingkungan mendapatkan insentif. Hal ini sejalan dengan agenda ESG yang semakin populer.
Program KPR Ramah Lingkungan
Program KPR ramah lingkungan diberikan untuk rumah hemat energi dan material hijau. Insentif berupa suku bunga khusus dan fasilitas tambahan diberikan. Langkah ini sejalan dengan permintaan pasar yang meningkat untuk hunian berkelanjutan.
Pelaporan ESG dan Transparansi
Bank memperkuat pelaporan terkait aspek lingkungan sosial dan tata kelola. Laporan ini menjadi rujukan bagi investor yang mempertimbangkan faktor non finansial. Transparansi ESG membantu membangun reputasi jangka panjang.
Agenda Investasi Teknologi dan SDM
BTN mengalokasikan belanja modal untuk IT dan pengembangan sumber daya manusia. Investasi ini untuk mendukung automasi dan pengembangan produk digital. SDM dilatih untuk menguasai keterampilan baru yang diperlukan.
Pengembangan Kapabilitas Karyawan
Program pelatihan internal ditingkatkan untuk adaptasi teknologi. Karyawan didorong menguasai analitik data dan layanan digital. Pengembangan kapabilitas juga mendukung budaya inovasi dalam organisasi.
Perencanaan Teknologi Jangka Menengah
Roadmap teknologi disiapkan untuk integrasi sistem dan keamanan data. Modernisasi core banking menjadi prioritas dalam beberapa tahun ke depan. Peningkatan infrastruktur TI mendukung skala dan kecepatan layanan.
Evaluasi Langkah Ke Depan dan Pengawasan
Manajemen menyusun milestone untuk evaluasi berkala terhadap target pertumbuhan. Pengawasan internal dan eksternal berjalan untuk memastikan kepatuhan dan efektivitas. Hasil evaluasi menjadi dasar penyesuaian strategi sepanjang perjalanan.
Pengukuran Kinerja Berbasis Indikator
Indikator kinerja utama disusun untuk memantau realisasi target kredit dan laba. KPI mencakup kualitas aset, efisiensi biaya, dan pertumbuhan DPK. Pengukuran periodik membantu manajemen merespons perubahan dengan cepat.
Peran Dewan dan Regulator
Dewan komisaris dan otoritas prudensial turut mengawasi pelaksanaan strategi. Koordinasi dengan regulator memastikan kebijakan sesuai dengan ketentuan yang berlaku. Pengawasan ini juga menjaga stabilitas sistem perbankan secara umum.
Proyeksi Pergerakan Selanjutnya dalam Satu Hingga Dua Tahun
Proyeksi konservatif menempatkan BTN pada jalur pertumbuhan yang moderat. Penyesuaian strategi akan dilakukan bila kondisi makro mengalami perubahan. Bank memprioritaskan keseimbangan antara pertumbuhan dan ketahanan risiko.
Skenario Optimis dan Skenario Berhati hati
Dalam skenario optimis, permintaan properti dan stabilitas suku bunga mendukung ekspansi. Dalam skenario berhati hati, perlambatan ekonomi dapat menekan permintaan kredit. Manajemen menyiapkan langkah mitigasi untuk kedua kemungkinan tersebut.
Indikator yang Diikuti Secara Ketat
Beberapa indikator seperti suku bunga acuan, inflasi, dan ketersediaan rumah layak huni menjadi acuan penting. Perubahan indikator ini segera dianalisis untuk menentukan kebijakan lending. Reaksi yang cepat akan membantu menjaga target yang telah ditetapkan.
Arah Kebijakan Dividen dan Penggunaan Laba
Keputusan pembagian dividen akan diselaraskan dengan kebutuhan modal untuk ekspansi. Bank harus menimbang antara kepentingan pemegang saham dan kebutuhan modal inti. Transparansi terkait kebijakan ini menjadi perhatian komunitas investor.
Keseimbangan antara Dividen dan Penambahan Modal
Jika diperlukan, sebagian laba dapat ditahan untuk memperkuat modal kerja. Alternatif lain adalah mencari sumber modal eksternal tanpa mengurangi daya tahan keuangan. Kebijakan ini akan diumumkan sejalan dengan rencana jangka menengah bank.
Komunikasi kepada Pemegang Saham
Manajemen secara rutin menyampaikan opsi pemanfaatan laba dan alokasi modal. Diskusi terbuka membantu mengelola ekspektasi pemegang saham. Hal ini juga memperkuat tata kelola perusahaan yang baik.
Indikator Keberhasilan Menuju Target 2026
Keberhasilan akan diukur dari capaian pertumbuhan kredit, kualitas aset, dan profitabilitas. Stabilitas pendanaan dan kemampuan mengelola biaya menjadi variabel kunci. Realisasi target 10 persen pada 2026 memerlukan disiplin pelaksanaan strategi operasional.
Langkah-Langkah Prioritas Operasional
Prioritas operasional mencakup peningkatan digital onboarding, penguatan jaringan mitra, dan efisiensi biaya. Penguatan risk management dan modal menjadi prasyarat untuk ekspansi yang sehat. Pelaksanaan prioritas ini akan diawasi secara ketat.
Ukuran Keberlanjutan Jangka Panjang
Selain angka pertumbuhan, ukuran keberlanjutan meliputi kualitas hubungan dengan nasabah dan mitra. Pendidikan nasabah dan tanggung jawab sosial menjadi bagian dari strategi berkelanjutan. Keberlanjutan tersebut akan mendukung stabilitas kinerja dalam jangka panjang.