
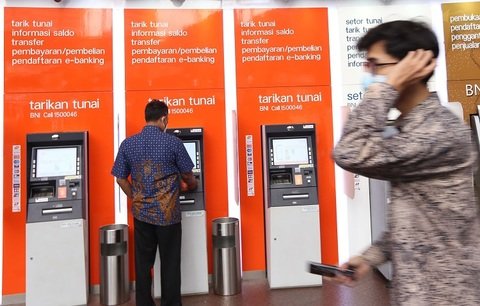
Target Harga BBNI Rp5000 waspada tapi optimis Target Harga BBNI Rp5000. Maybank Sekuritas mempertahankan angka target tersebut meski laporan laba BBNI menunjukkan kontraksi. Pernyataan analis mengandung catatan kehati-hatian namun tetap menonjolkan potensi pemulihan.
Ringkasan Awal Riset Maybank Sekuritas
Maybank Sekuritas merilis riset setelah hasil kuartal BBNI diumumkan. Mereka melihat penurunan laba sebagai efek siklus kredit dan biaya pencadangan. Proyeksi penetapan harga mencerminkan pandangan jangka menengah yang selektif.
Intisari temuan dan asumsi
Analis menekankan asumsi pertumbuhan kredit moderat dan margin bunga stabil. Proyeksi biaya risiko disesuaikan naik sementara rasio biaya terhadap pendapatan diperkirakan menurun. Asumsi ini menjadi dasar target harga yang tetap.
Performa Keuangan Terbaru BBNI
BBNI melaporkan laba bersih yang menurun dibanding periode sebelumnya. Penurunan ini terutama disebabkan oleh kenaikan beban pencadangan. Pendapatan bunga bersih tumbuh namun belum cukup menutupi peningkatan biaya risiko.
Perincian komponen pendapatan
Pendapatan bunga tetap menjadi kontributor utama terhadap total pendapatan. Fee based income menunjukkan volatilitas yang dipengaruhi aktivitas transaksi nasabah. Kinerja segmen korporasi memberi sinyal pemulihan permintaan pembiayaan.
Beban dan pencadangan
Beban operasional relatif stabil namun pencadangan naik signifikan. Kenaikan ini mencerminkan pengelolaan risiko yang lebih konservatif. Rasio Coverage meningkat sebagai respons terhadap potensi kualitas aset yang menurun.
Analisis Neraca dan Likuiditas
Neraca BBNI menunjukkan struktur pendanaan yang relatif sehat. CASA menunjukkan perbaikan namun masih ada kebutuhan untuk diversifikasi sumber dana. Likuiditas jangka pendek mencukupi untuk memenuhi kewajiban yang ada.
Kualitas aset dan NPL
Rasio kredit bermasalah meningkat namun masih dalam batas yang dapat dikelola. Perbaikan pemantauan risiko kredit menjadi fokus utama bank. Tindakan restrukturisasi menunjukkan dampak jangka pendek terhadap rasio kualitas aset.
Dana pihak ketiga dan struktur dana
Peningkatan dana murah membantu menahan tekanan margin bunga. Bank terus mendorong pertumbuhan CASA melalui kanal digital dan program loyalitas. Diversifikasi deposito korporasi menjadi strategi mitigasi di tengah volatilitas pasar.
Proyeksi Laba dan Driver Pertumbuhan
Maybank Sekuritas menyesuaikan proyeksi laba untuk beberapa kuartal ke depan. Mereka memperkirakan pemulihan margin secara bertahap seiring stabilisasi kredit. Aktivitas fee serta transaksi pasar akan menjadi sumber pendapatan nonbunga.
Faktor penopang pertumbuhan kredit
Permintaan kredit sektor ritel dan korporasi diperkirakan meningkat dengan pemulihan ekonomi. Proyek infrastruktur dan ekspansi sektor energi menjadi pendorong pembiayaan korporasi. Penyaluran kredit yang selektif diharapkan menurunkan risiko.
Efisiensi operasional sebagai katalis
Inisiatif efisiensi biaya akan membantu memperbaiki rasio biaya terhadap pendapatan. Transformasi digital menjadi fokus untuk menekan biaya transaksi. Maybank Sekuritas mencatat potensi perbaikan profitabilitas dari sinergi operasional.
Valuasi dan Metodologi Penetapan Target
Target harga didasarkan pada kombinasi pendekatan diskonto arus kas dan perbandingan peer. Valuasi internal mempertimbangkan prospek pendapatan dan risiko kredit. Penentuan valuasi juga mencakup analisis sensitivitas terhadap laju kredit dan suku bunga.
Pendekatan diskonto arus kas
Model diskonto arus kas memakai asumsi pertumbuhan konservatif untuk lima tahun pertama. Diskonto menggunakan cost of equity yang mencerminkan risiko pasar domestik. Analisis skenario menunjukkan rentang nilai wajar yang sempit.
Perbandingan dengan bank sejenis
Maybank Sekuritas membandingkan rasio valuasi BBNI dengan bank sekelas untuk menilai premium atau diskon. Perbandingan ini mencakup PBV dan PER sektoral. BBNI dipandang memiliki potensi re-rating jika perbaikan kualitas aset berlanjut.
Risiko Utama yang Mempengaruhi Target
Riset menyoroti beberapa risiko material yang dapat menekan target harga. Risiko makroekonomi tetap menjadi pemicu utama ketidakpastian. Selain itu, risiko kredit dan likuiditas harus dipantau secara aktif.
Risiko makro dan suku bunga
Pergerakan suku bunga global dan domestik dapat memengaruhi margin bunga bersih. Kondisi ekonomi yang melambat berpotensi menekan kualitas kredit. Adanya gejolak pasar keuangan eksternal akan berdampak pada likuiditas bank.
Risiko operasional dan regulasi
Perubahan kebijakan regulator bisa memengaruhi kebutuhan modal dan persyaratan pencadangan. Risiko operasional termasuk digitalisasi dan keamanan data perlu dikelola. Kepatuhan terhadap aturan baru dapat menambah beban biaya sementara.
Sentimen Pasar dan Reaksi Investor
Pasar bereaksi beragam terhadap laporan keuangan BBNI. Sebagian investor mempertahankan posisi karena prospek pemulihan. Sebagian lain menimbang risiko jangka pendek yang masih mengemuka.
Volume perdagangan dan likuiditas saham
Pergerakan volume perdagangan mencerminkan minat beli pada level harga tertentu. Aktivitas investor institusi menjadi penentu sentimen jangka pendek. Likuiditas saham dapat mempercepat penyesuaian harga sejalan dengan berita terbaru.
Peran analis dan rekomendasi
Riset Maybank Sekuritas menyajikan rekomendasi yang lebih berhati-hati namun tetap menekankan nilai. Rekomendasi ini dipertimbangkan oleh investor jangka menengah. Konsensus analis cenderung memperhitungkan risiko yang meningkat.
Katalis Positif yang Mendukung Prospek
Ada beberapa katalis yang dapat memperkuat prospek BBNI dalam menengah. Pemulihan ekonomi domestik menjadi faktor utama. Kebijakan fiskal dan stimulus kredit akan mempercepat permintaan pinjaman.
Kebijakan pemerintah dan proyek infrastruktur
Inisiatif pemerintah untuk mendorong investasi infrastruktur berpotensi meningkatkan kredit korporasi. Pembiayaan proyek-proyek skala besar menjadi peluang bagi bank. Keterlibatan dalam pembiayaan pembangunan strategis bisa mengangkat portofolio.
Percepatan adopsi layanan digital
Digitalisasi layanan perbankan berpotensi menambah basis nasabah dan menekan biaya. Pengembangan produk digital meningkatkan fee based income. Strategi omnichannel akan memperkuat retensi nasabah.
Strategi Manajemen Risiko BBNI
Manajemen BBNI mengimplementasikan langkah-langkah untuk menahan tekanan kualitas aset. Mereka memperketat seleksi kredit dan memperluas monitoring. Cadangan tambahan dibentuk untuk menahan potensi kerugian.
Kebijakan provisioning dan restrukturisasi
BBNI menyesuaikan kebijakan pencadangan untuk mengantisipasi gelombang default. Restrukturisasi kredit diprioritaskan untuk debitur terdampak jangka pendek. Pendekatan ini menambah tekanan pada laba namun memperbaiki ketahanan neraca.
Penguatan governance dan pengawasan kredit
Perbaikan tata kelola kredit dan sistem early warning menjadi fokus. Penilaian ulang portofolio kredit membantu dalam mitigasi risiko. Penerapan standar kredit yang lebih ketat diharapkan menurunkan NPL gross.
Dampak Lingkungan Makro terhadap Prospek Bank
Kondisi ekonomi makro domestik dan global memengaruhi permintaan kredit dan biaya dana. Inflasi dan pertumbuhan GDP menjadi indikator penting bagi bank. Stabilitas politik juga menjadi faktor penentu iklim bisnis.
Proyeksi pertumbuhan ekonomi dan pengaruhnya
Proyeksi pertumbuhan yang moderat mendukung peningkatan kebutuhan pembiayaan. Sektor-sektor unggulan seperti energi dan infrastruktur diprediksi menjadi motor. Namun ketidakpastian eksternal bisa menahan laju pemulihan.
Fluktuasi nilai tukar dan dampaknya
Pergerakan nilai tukar dapat memengaruhi eksposur kredit valas dan pendapatan bank. Eksposur korporasi pada utang valas menjadi faktor risiko. Manajemen valuta asing menjadi bagian dari strategi mitigasi.
Implikasi Untuk Investor Ritel
Investor ritel harus menimbang profil risiko dan horizon investasi. Target harga memberikan gambaran nilai wajar namun tidak menghilangkan risiko. Diversifikasi portofolio tetap dianjurkan.
Strategi masuk posisi secara bertahap
Masuk secara bertahap pada level harga yang menarik dapat mengurangi risiko timing. Investor dapat memanfaatkan koreksi pasar untuk meningkatkan posisi. Pantauan terhadap laporan kuartalan menjadi penting.
Penggunaan stop loss dan manajemen risiko
Penerapan batasan kerugian membantu mengendalikan downside. Menetapkan target jangka menengah sesuai toleransi risiko disarankan. Investor juga perlu memperhatikan likuiditas perdagangan saham.
Proyeksi Jangka Menengah dan Pemicu Re-rating
Maybank Sekuritas melihat kemungkinan re-rating bila kualitas aset membaik. Penurunan rasio NPL dan stabilisasi pendapatan menjadi pemicu utama. Re-rating dapat terjadi secara bertahap sesuai perbaikan fundamental.
Skenario optimis dan waktu pemulihan
Dalam skenario optimis, perbaikan terlihat dalam 12 hingga 24 bulan. Peningkatan margin dan penurunan biaya risiko akan mendorong kenaikan laba. Hal ini akan tercermin pada penilaian pasar terhadap saham.
Skenario konservatif jika tekanan berlanjut
Jika tekanan kredit berlanjut, proses pemulihan bisa memakan waktu lebih lama. Biaya pencadangan tetap tinggi dan tekanan pada ROE akan berlanjut. Dalam kondisi tersebut target harga perlu direvisi turun.
Perbandingan dengan Peer dan Posisi Kompetitif
BBNI dibandingkan dengan bank sejenis menunjukkan beberapa keunggulan. Jaringan korporasi dan kapasitas pembiayaan menjadi nilai tambah. Persaingan di segmen ritel tetap ketat dan menuntut inovasi produk.
Kekuatan korporasi dan jaringan bisnis
Relasi korporasi lama memberi akses pada proyek pembiayaan besar. Pengelolaan hubungan korporat menjadi keunggulan kompetitif. Bank bisa memanfaatkan ini untuk mempercepat penyaluran kredit.
Tantangan di segmen ritel dan digital
Persaingan di segmen tabungan ritel dan pinjaman konsumsi memaksa inovasi produk. Bank harus menyeimbangkan margin dan volume untuk mempertahankan pertumbuhan. Biaya pemasaran produk digital menjadi bagian dari investasi jangka panjang.
Pengamatan Terhadap Kebijakan Perbankan dan Regulasi
Perubahan kebijakan prudensial akan mempengaruhi strategi modal bank. Regulasi terkait rasio kecukupan modal dan pencadangan memerlukan penyesuaian. Kepatuhan menjadi faktor yang memengaruhi biaya dan operasional.
Dampak persyaratan modal baru
Kebutuhan modal yang lebih tinggi dapat membatasi ekspansi kredit dalam jangka singkat. Bank perlu merencanakan strategi penambahan modal jika diperlukan. Emisi saham atau instrumen hybrid dapat menjadi opsi.
Kebijakan suku bunga dan transmisi ke nasabah
Kebijakan suku bunga bank sentral mempengaruhi biaya dana dan margin. Perubahan suku bunga acuan akan langsung berdampak pada pricing produk kredit. Bank harus menyesuaikan kebijakan penetapan suku bunga secara proaktif.
Peran Teknologi dalam Menopang Profitabilitas
Investasi teknologi menjadi kunci memperbaiki efisiensi dan meningkatkan pendapatan. Penggunaan analitik data membantu dalam penilaian risiko kredit. Platform digital memperkuat kemampuan cross sell produk ke nasabah.
Inovasi produk dan kanal distribusi
Peluncuran produk kredit digital mempercepat proses penyaluran. Integrasi kanal distribusi mengurangi biaya akuisisi nasabah. Ketersediaan layanan 24 jam meningkatkan kepuasan nasabah dan retensi.
Keamanan dan infrastruktur TI
Keamanan siber menjadi prioritas seiring meningkatnya transaksi digital. Investasi infrastruktur TI diperlukan untuk menjaga stabilitas layanan. Gangguan operasional dapat memberi dampak reputasi dan finansial.
Catatan Akhir Analitis Tanpa Penutup
Maybank Sekuritas tetap memegang target harga yang disebutkan meski ada tekanan kinerja pada kuartal terakhir. Riset menunjukkan adanya ketegangan antara peningkatan pencadangan dan peluang pertumbuhan. Investor disarankan memantau perkembangan kuartalan dan kebijakan manajemen dalam jangka menengah.